扫描下载APP
其它方式登录
芯来科技,一家专注RISC-V CPU IP研发与产业化应用的上海半导体设计公司,于2026年9月启动A股IPO辅导,由招商证券保荐;公司获小米长江基金持股6.12%,已成RISC-V商业IP领域前沿企业,主要收入来自IP授权,应用于汽车电子、AI、工业控制等领域,但尚未盈利。
芯来科技作为小米长江产业基金等多家机构投资的RISC-V CPU IP企业,已启动北交所IPO辅导,专注芯片产业链上游高壁垒CPU核设计,客户超300家,覆盖AI、汽车电子、IoT等领域,虽营收增长但持续亏损,反映RISC-V IP商业化周期长、投入大特点。
AI智能体兴起推动CPU重新成为算力调度核心,Arm从单纯IP授权转向提供整合计算子系统(CSS)和可部署AGI CPU平台,强化在手机、数据中心、机器人及自动驾驶等场景的全栈能力,以提升能效、缩短开发周期并拓展增量市场。
英特尔因盈利压力启动战略收缩:自2025年底起多轮上调PC与服务器CPU价格,同时计划停产低毛利Small Core产品线(如凌动系列),将产能和研发资源聚焦高毛利服务器CPU;此举虽短期改善财报,但加剧PC市场份额流失、削弱工控与IoT等边缘场景生态根基,并引发客户转向AMD及Arm阵营的风险。
Arm从半导体IP授权商转型为自研CPU厂商,推出首款面向AI数据中心的Arm AGI CPU,抓住全球CPU严重缺货(持续至2027年)与智能体时代对CPU编排能力激增的需求窗口;其方案在性能、功耗和成本上具备优势,已获OpenAI、Meta、联想、字节跳动等国内外巨头采用,加速冲击X86主导地位,目标2030年成为最大CPU市场份额持有者。
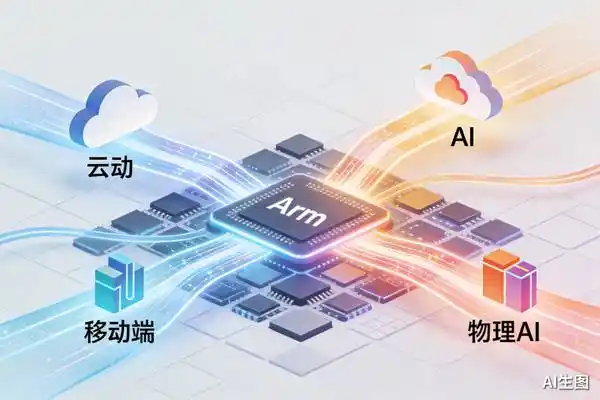
Arm正从传统IP授权模式向更深度的芯片产品交付延伸,推出AGI CPU、Neoverse CSS N4和CSS for Mobile 2,覆盖云端、移动和物理AI三大领域;其自研CPU直接切入数据中心市场,与英特尔、AMD主导的x86阵营形成竞争,并吸引火山引擎、联想、新紫光集团等中国厂商合作,推动Arm架构在服务器市场的份额快速提升。
CPU价格持续上涨,PC端系英特尔主动调整产品结构、聚焦高毛利高端产品以提升ASP;服务器端则因AI驱动需求激增、交期拉长而供不应求,推动CPU从配套角色升级为核心计算资源;国产CPU借海外涨价与供应紧张迎来市场拓展窗口,龙芯、海光、飞腾等加速在AI推理、数据中心等场景渗透。
AI短剧市场虽预计2026年达400亿元,但行业已经历剧烈洗牌,90%制作公司退出;价格暴跌、同质化严重、平台转向分账模式致盈利困难;真正盈利路径转向IP开发、精品内容、多业务协同及用户闭环运营,AI正从工具层向内容资产与影视工业化深层渗透。
智能体AI兴起导致CPU需求激增,因其承担工具调用、分词、安全校验等关键串行任务,GPU主导的推理无法替代;AWS等云服务商已出现CPU资源紧张,英特尔库存告罄,AMD、ARM、高通、英伟达加速布局专用CPU,CPU正从AI配角转变为智能体系统核心组件。
芯原股份2026年上半年营收同比大增91.37%至18.64亿元,但净亏损扩大至6.12亿元,主因研发投入高企、收入确认滞后及低毛利量产服务占比提升;在手订单达124.49亿元,其中83%来自AI数据处理赛道,新增AI算力相关订单占全年新签额254%;公司预计2026下半年经调整EBITDA转正,2027年实现归母净利润扭亏。
海光信息作为国产高端处理器龙头,主营CPU(通用计算)和DCU(AI加速)芯片,深度受益于国产替代与AI算力需求。2024年上半年营收增长66%,交付加速、回款改善,但因上游涨价、备货激增及DCU占比提升导致毛利率承压、经营性现金流为负。机构普遍高预期,将估值锚定至2028年盈利预测,反映对长期技术突破与政企AI集群订单(如曙光十万卡超算)的信心。
智能体AI兴起推动CPU战略地位跃升,其在数据中心中从GPU辅助角色转变为智能体编排的控制平面,促使CPU与GPU配比趋近1:1;美银预计2030年服务器CPU总潜在市场规模达2100亿美元,ARM阵营份额将超46%,AMD成首选标的,英伟达Vera独立CPU机架开辟新增长空间。
英特尔CEO陈立武指出AI硬件竞争已从单芯片性能转向计算、存储、互连、封装、制造与组织能力协同的系统级竞争;强调垂直整合平台战略,重建CPU核心地位,并通过倾听客户、连接生态修复技术感知与响应能力,确保不再错过下一波技术浪潮。
AI短剧行业陷入盈利困境:制作成本攀升至10万元/部,万播收益跌至5-10元,破亿率不足0.5%;供给爆炸(上半年抖音上线超22万部)导致同质化严重、爆款率骤降;头部OPC、IP系列剧创作者及投流公司成为主要受益者,出海成新突破口。
AMD 2026年第二季度营收115.4亿美元,同比增长50%,主要由数据中心业务翻倍增长驱动;其中服务器CPU收入超40亿美元、份额升至20%以上,AI GPU收入27亿美元,MI455X将于下季度出货并搭载Helios机架级平台,但管理层未上调全年AI GPU指引,市场对其落地能力存疑,导致高估值承压。